

Entre la guerra con Irán y la inflación, las tasas hipotecarias en EEUU vuelven a superar el 7%
El combo de inflación y aumento de tasas por parte de la FED terminó de golpear a un mercado que ya venía absolutamente estancado. Las ventas de viviendas usadas cayeron 2% en agosto respecto a julio, tocando su nivel más bajo desde junio del año pasado, según la Asociación Nacional de Agentes Inmobiliarios.
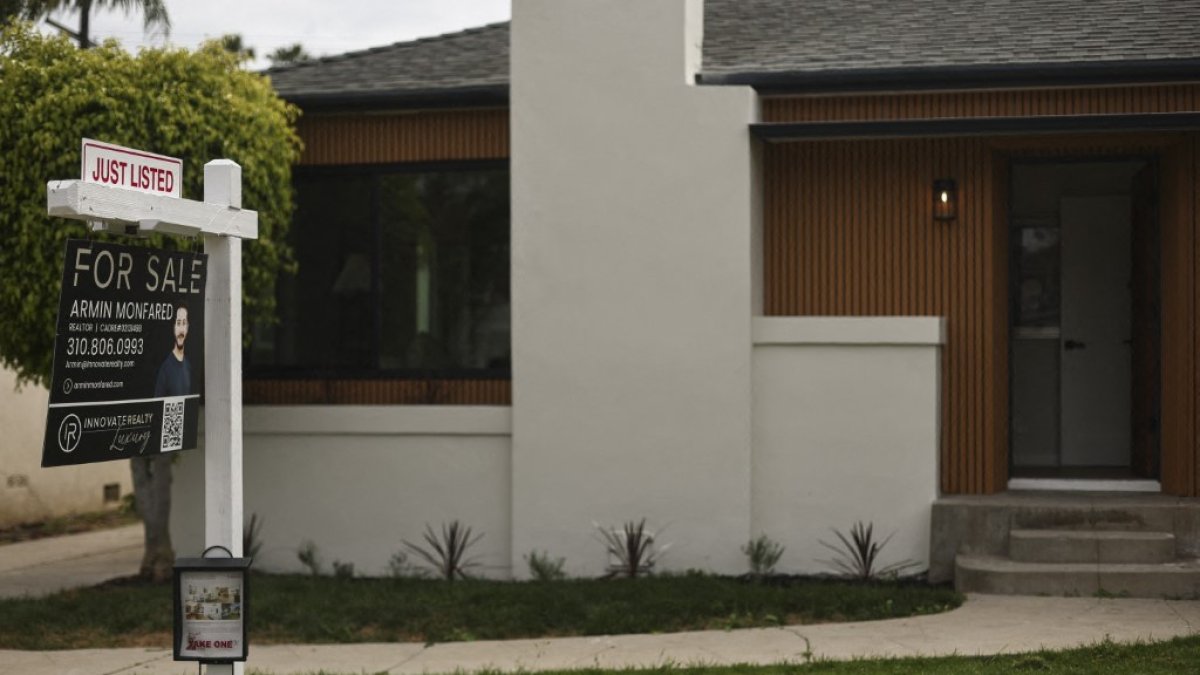
Casa a la venta en Los Ángeles, California

El mercado inmobiliario estadounidense, que venía arrastrando meses de debilidad, recibió esta semana otro golpe luego de que las tasas hipotecarias superaran el umbral 7%, algo que no ocurría desde enero de 2025.
La tasa promedio de una hipoteca a 30 años con interés fijo, el préstamo más común entre los compradores estadounidenses, llegó al 7,03%, frente al 6,3% de hace apenas un año, según reportó el New York Times citando datos del gigante de préstamos Freddie Mac.
El repunte llega en un mal momento para el sector. A fines de febrero, las tasas habían caído por debajo del 6%, y por un rato pareció que el mercado empezaba a recuperarse tras un largo estancamiento. Esa mejora se cortó de raíz apenas Estados Unidos e Israel lanzaron sus primeros ataques contra Irán el 28 de febrero, y desde entonces las tasas no dejaron de subir.
Stijn Van Nieuwerburgh, profesor de finanzas en la Escuela de Negocios de Columbia, describió el impacto al NYT: "Pasar del 6% al 7% es un cambio grande, y va a debilitar aún más a un mercado inmobiliario que ya de por sí está débil".
La guerra no es la única variable detrás del aumento de los precios. El conflicto redujo los envíos de petróleo desde el golfo Pérsico, lo que encareció la gasolina, el diésel y el combustible para calefacción, y los economistas temen que ese aumento termine trasladándose al resto de la economía. Esa presión ya se nota en el mercado de bonos del Tesoro, la base sobre la que se calculan las hipotecas: el rendimiento del bono a 10 años superó el 5%, un nivel que no se veía desde antes de la crisis financiera de 2008. A eso se suma una inflación que se resiste a bajar —3,4% interanual en agosto—, lo que llevó a la Reserva Federal a subir las tasas de interés este mes.
El combo de inflación y aumento de tasas terminó de golpear a un mercado que ya venía absolutamente estancado. Las ventas de viviendas usadas cayeron 2% en agosto respecto a julio, tocando su nivel más bajo desde junio del año pasado, según la Asociación Nacional de Agentes Inmobiliarios. Los precios, mientras tanto, siguieron subiendo, hasta un 1,5% interanual en junio, por encima del 1,2% del mes previo, de acuerdo con la firma de datos inmobiliarios Cotality.
"Ya nadie puede darse el lujo de comprar una casa con estos precios tan altos y con estas tasas hipotecarias tan elevadas", dijo Van Nieuwerburgh, quien describió al mercado como directamente paralizado por el aumento de costos.
Economía
El mercado inmobiliario de segunda mano retrocede en julio debido a las tasas hipotecarias
Alejandro Baños
Política
El Congreso envía a Trump la mayor ley de vivienda asequible en décadas: esto es lo que cambia para los compradores y para Wall Street
Emmanuel Alejandro Rondón
Pero también hay otros elementos que explican el estancamiento. Especialmente, un contraste con la situación del mercado de hace cinco años. En enero de 2021, las tasas hipotecarias habían llegado a caer hasta el 2,65%, un hecho desató compras masivas de propiedades, disparados precios y generando ofertas entre compradores al punto de que algunas ventas se convertían en subastas de facto.
Sin embargo, Cuando las tasas empezaron a subir de nuevo un año después, ajustándose un poco más a la realidad del mercado, las ventas entraron en el estancamiento actual, con muchos propietarios decidiendo no mudarse antes que perder esas tasas ultra bajas que ya no existen y probablemente no vuelvan a existir al corto o mediano plazo.
Esta situación del mercado hace que las desarrolladoras y constructoras frenen sus proyectos ante la incertidumbre de un nivel de ventas débil. Bill Owens, presidente de la Asociación Nacional de Constructores de Viviendas, dijo en un comunicado citado por el NYT que "las tasas hipotecarias más altas, el aumento de los costos de financiamiento para la construcción y los desafíos de accesibilidad siguen pesando sobre el mercado y limitando el impulso para la construcción de viviendas nuevas".
A pesar de que la situación es compleja, algunos analistas avizoran algunos escenarios de reactivación, como Eric Orenstein, director sénior de Fitch Ratings, quien espera que las ventas y las refinanciaciones hipotecarias sigan desacelerándose el resto del año, pero cree que el mercado eventualmente empezará a descongelarse cuando los propietarios se vean obligados a mudarse por motivos de fuerza mayor, como un cambio de trabajo. "Hay un aspecto psicológico: ¿en qué momento los consumidores simplemente aceptan que las tasas no van a volver al 3%?", planteó al NYT.
Otros analistas ponen su esperanza en la Ley ROAD to Housing del siglo XXI, aprobada por el Congreso en junio, que podría aumentar la oferta de viviendas al flexibilizar las regulaciones para los constructores.
LO ÚLTIMO